Taxes and Costs

¿QUÉ IMPUESTOS SE PAGAN AL VENDER UNA PROPIEDAD EN MARBELLA Y BENAHAVÍS? (2026)

Al vender un inmueble en España hay dos impuestos principales a liquidar: la Ganancia Patrimonial, pagable a Hacienda por el beneficio obtenido, y la Plusvalía Municipal, que se paga al Ayuntamiento por el aumento del valor del suelo. Estas son las reglas generales para particulares que podrían tener variaciones por caso.

GANANCIA PATRIMONIAL (IRPF)

1. ¿Cómo se calcula el beneficio que tributa?

Ganancia Patrimonial = Valor de Transmisión - Valor de Adquisición

El Valor de Transmisión es el precio al que vende, menos los gastos de la venta: los honorarios de la agencia con su IVA, la Plusvalía, y la cancelación de la hipoteca si la hubiera.

El Valor de Adquisición es el precio que pagó al comprar, más los gastos de aquella compra: notaría y registro, y el Impuesto de Transmisiones, o el IVA y Actos Jurídicos Documentados si era obra nueva. También puede sumar cualquier ampliación o mejora sustancial, siempre que conserve las facturas. Las reparaciones ordinarias no cuentan, y sin factura no cuenta nada.

2. ¿Cuándo se paga?

Los residentes, en la declaración de la renta (IRPF), en junio del año siguiente a la venta. Los no residentes, dentro de los cuatro meses posteriores a la firma.

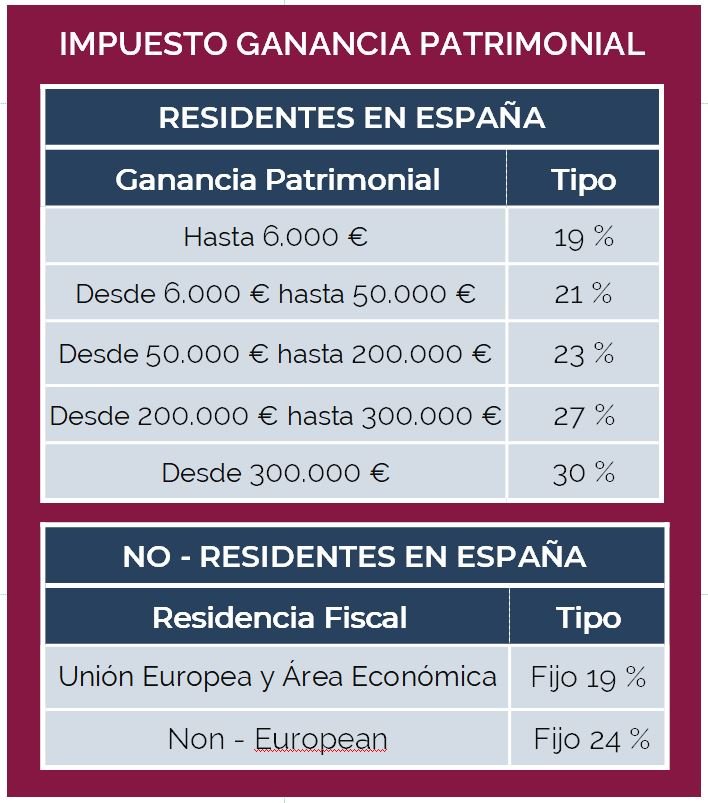
3. ¿Cuáles son los tipos en 2026?

Para residentes es progresivo y fijo para no-residentes (ver tabla). Además, el comprador está obligado a retener un 3% del precio en la Notaría como anticipo de ese impuesto. Si la cuota final es menor, se devuelve la diferencia, normalmente en un plazo de seis meses a un año.
  

PLUSVALÍA MUNICIPAL

4. ¿Quién la paga y cuándo?

El vendedor, salvo pacto en contrario, dentro de los 30 días hábiles tras la firma. Desde 2021 hay dos formas de calcularla y puede aplicar la que le resulte más baja.

Estimación directa. Según la ganancia real, aplicando la proporción que representa el suelo dentro del valor catastral. Si vende por menos de lo que pagó, el impuesto es cero, aunque igualmente hay que declararlo.

Sistema objetivo. Valor catastral del suelo x coeficiente x tipo municipal. El coeficiente depende de los años de tenencia; el tipo tiene un máximo del 30%.

Un apunte de este año: los coeficientes se subieron en enero de 2026, pero el Congreso derogó el decreto el 27 de enero y vuelven a aplicarse los anteriores.

En resumen: lo que se lleva  depende no solo de su precio de salida sino también de las facturas que guardó y del año en que compró.

* Como cada caso es diferente, el artículo es genérico y pueden aplicar deducciones, es recomendable que consulte los detalles con su abogado o asesor fiscal.

La retención del 3% a no-residentes a la hora de vender en España

¿Sabía que si es no residente en España y vende una vivienda, el comprador tendrá que retener el 3% del precio acordado para ingresarlo en Hacienda?

1. ¿Por qué? Todo vendedor en España tiene que pagar impuestos por el beneficio generado al vender un inmueble, es decir, una propiedad. Los impuestos varían en función de la residencia, es decir, si es residente fiscal en España o no, del beneficio obtenido y deberían ser calculados por su abogado o asesor fiscal (consulte mi artículo anterior sobre este tema).

Si es residente fiscal en España, que debe acreditarse mediante un certificado de la Agencia Tributaria que se presentará ante el Notario que tramite la escritura de compraventa, pagará impuestos sobre la ganancia generada en junio del año siguiente al año en el que se generó la plusvalía.

Si usted no es residente fiscal en España, la Agencia Tributaria española considera que puede ser más difícil liquidar el impuesto una vez que la transacción está totalmente cerrada por lo que estableció una retención de un 3% sobre el precio de venta que los compradores están obligados a depositar en la Agencia Tributaria en treinta días después de la firma de escritura y deriva la responsabilidad sobre el depósito de esa cantidad al comprador. Así se evitan impuestos no pagados y futuros problemas con no residentes que puedan haber abandonado ya el país.

2. ¿Qué ocurre si la cantidad depositada es superior al impuesto a pagar? En este caso, el vendedor tiene que presentar una declaración de la renta, en tres meses después del plazo de un mes que el comprador tiene para depositar el 3% retenido, informando a la Agencia Tributaria sobre la ganancia generada o incluso si hay perdida. Una vez que la Agencia Tributaria comprueba la declaración de la renta y que no existen otros impuestos no pagados, devolverá la diferencia entre la cantidad depositada y el impuesto real. En nuestra experiencia esas devoluciones están tardando entre seis meses y un año.

3. ¿Y si el 3% retenido no es suficiente para cubrir el impuesto sobre la ganancia generada? En este caso, el vendedor también tiene que presentar una declaración del impuesto sobre la ganancia en el mismo periodo que antes y pagar una cantidad adicional para cubrir la totalidad del impuesto.


* Dado que cada caso particular es diferente, es muy recomendable que compruebe su propia situación fiscal con su abogado o asesor fiscal.